あなたの条件で、
いますぐ計算。
アプリと同じ計算式の簡易版です。回ごとの返済予定表、金利変更、5年ルールの試算はアプリでどうぞ。
期間短縮型は、返済額を変えずに完済を早める方法で、一般に利息の軽減効果が大きくなります。アプリでは返済額軽減型に切り替えて比べることもできます。
元利均等返済・固定金利での例です。実際の金額は金融機関にご確認ください。
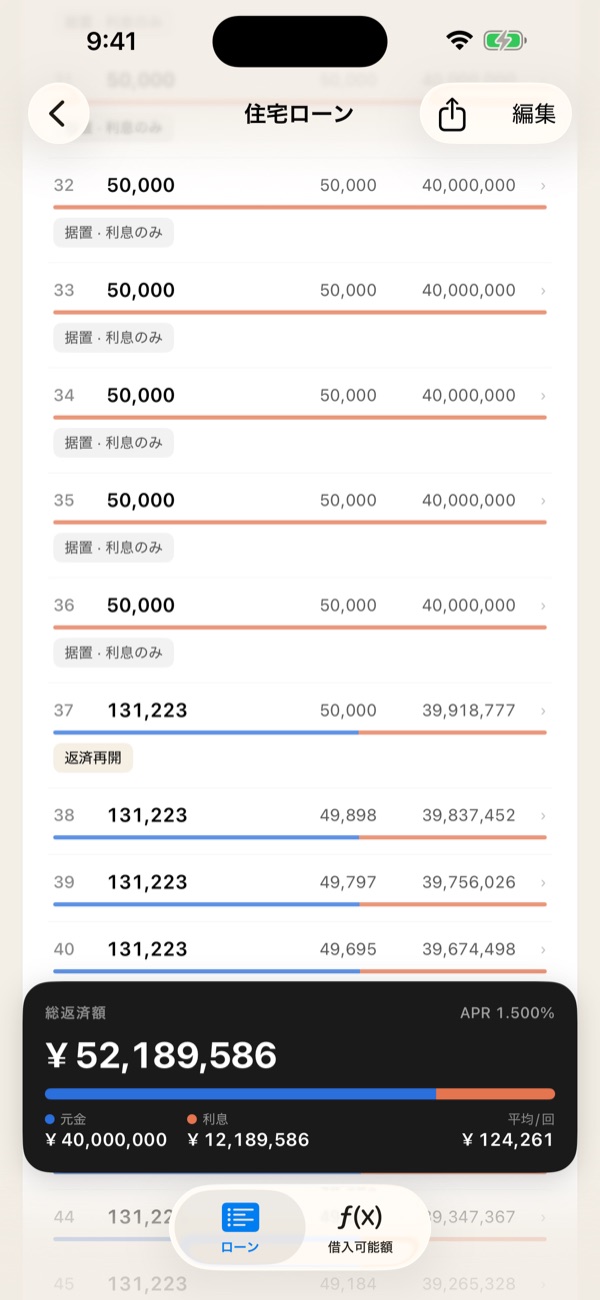
アプリで返済予定表をすべて見る →据置を入れたら、
その後の返済額は?
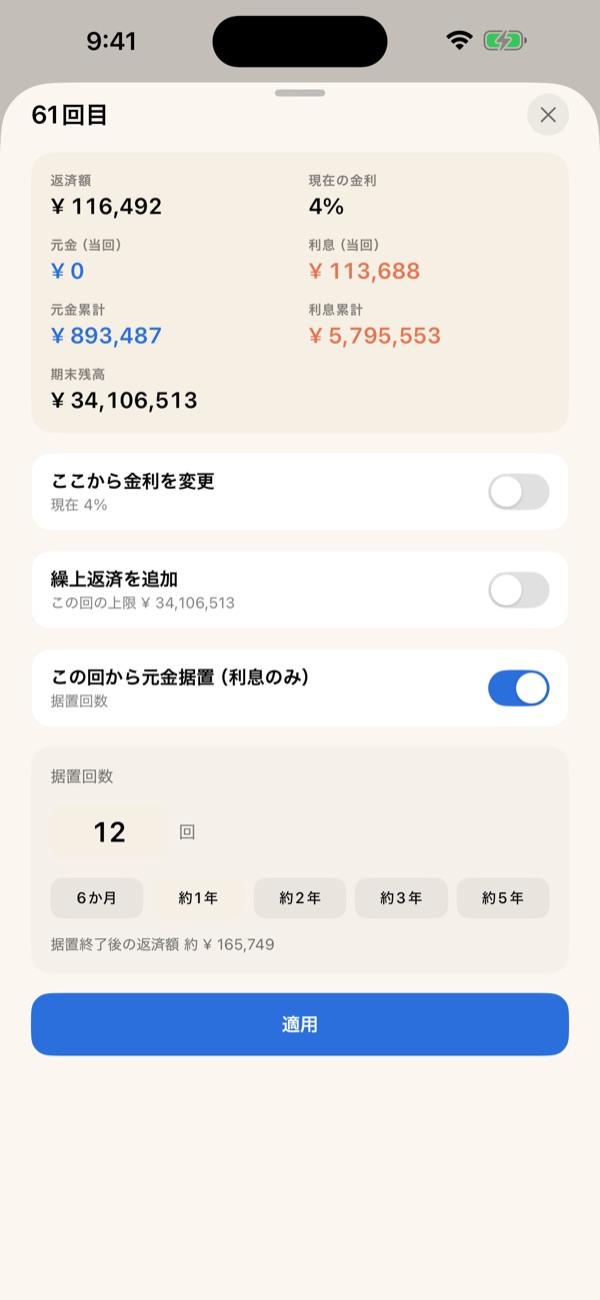
返済予定表の好きな回をタップして「この回から元金据置(利息のみ)」をオン。適用する前に「据置終了後の返済額」が表示されます。
- 当初の据置は回数を直接入力、または6か月・1年・2年・3年・5年から選択
- 1本のローンに複数の据置を設定でき、隣り合う・重なる据置は結合
- 最終返済日は変わらず、残った元金が最終回に一括返済になる場合は警告
- 据置期間中の繰上返済も試算できます
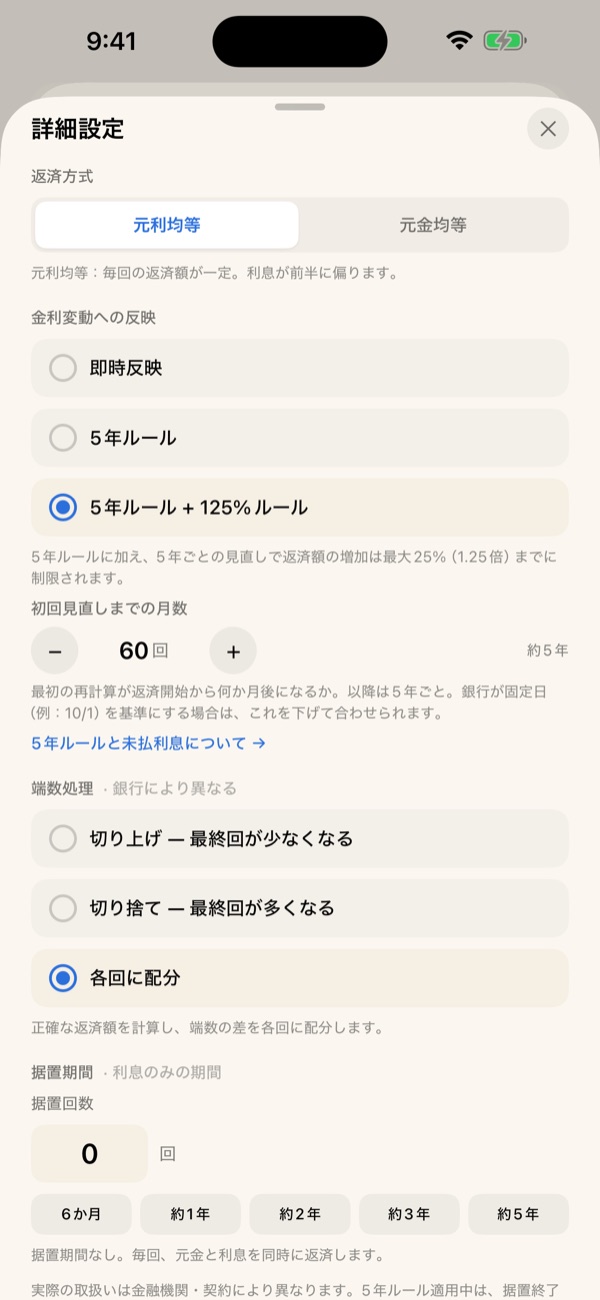
返済額は5年間そのまま。
その間の未払利息は?
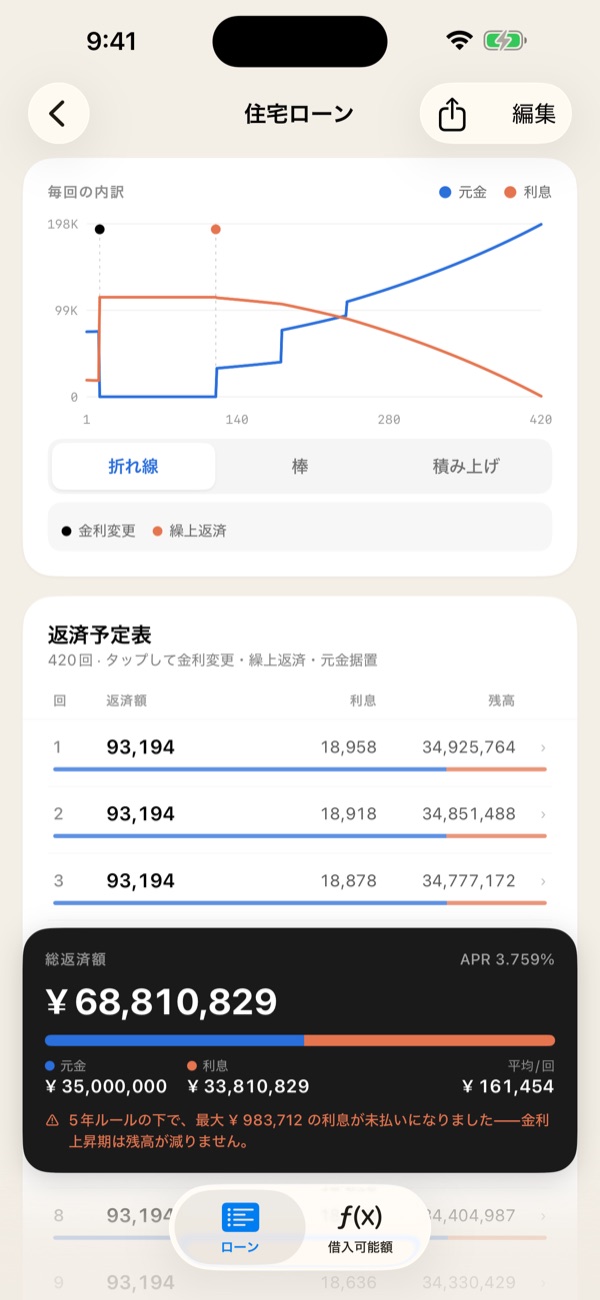
金利変動への反映は「即時反映」「5年ルール」「5年ルール + 125%ルール」から選べます。固定された返済額で利息を賄えなくなると、不足分は未払利息として積み上がり、返済予定表で回ごとに確認できます。
- 125%ルール:5年ごとの見直しで、返済額の増加は最大1.25倍まで
- 未払利息が最大でいくらになるかを表示
- 初回見直しまでの月数を変更でき、10月1日など決まった日を基準にする金融機関にも対応
- 据置が終わると、そこから新たに5年を数えます
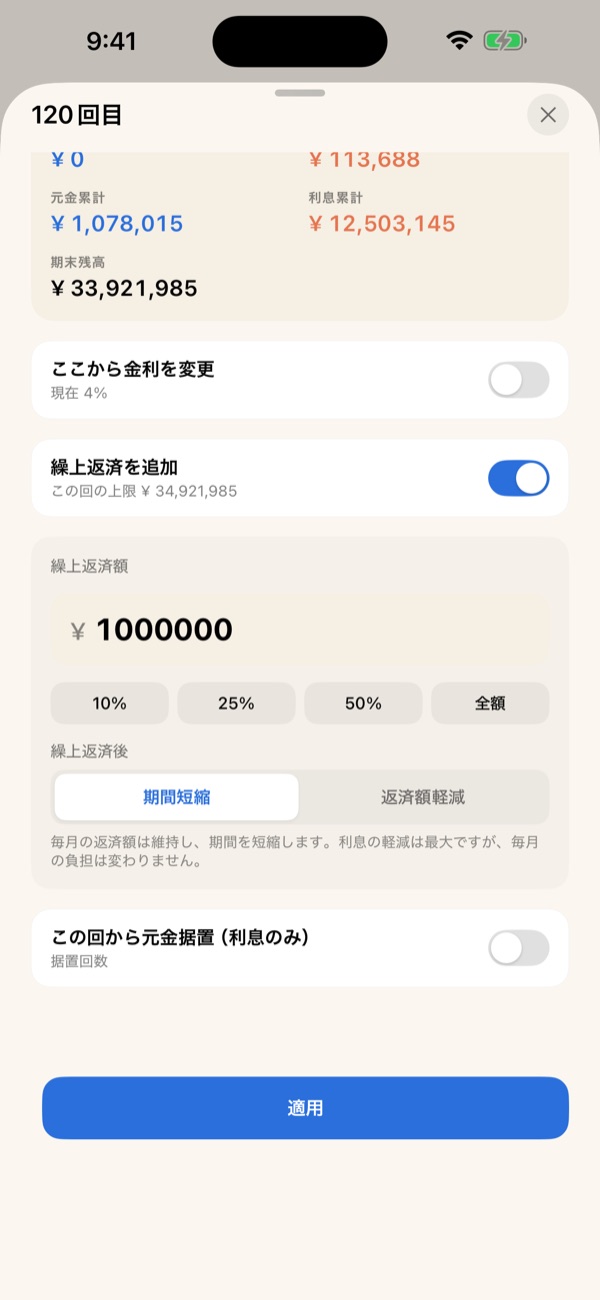
100万円を繰上返済したら、
完済はどれだけ早まる?
好きな回に繰上返済を追加し、期間短縮型か返済額軽減型を選ぶだけ。利息総額と完済時期をすぐに比べられます。
- 期間短縮型:返済額はそのままで、完済が早まる
- 返済額軽減型:最終返済日はそのままで、毎月の負担が軽くなる
- 未払利息がある場合は先に充当し、残りで元金を減らします
金利が0.25%上がったら、
返済予定表はどう変わる?
任意の回から金利を変更すると、返済予定表がすぐに計算し直されます。「当初数年は優遇、その後は通常金利」のような段階金利も設定できます。
- 折れ線・棒・積み上げグラフで元金と利息の推移を表示
- 据置期間は背景色で表示、金利変更と繰上返済は印で表示
細かいところまで、きちんと。
手数料込みの実質年率
事務手数料などの諸費用を入れると、IRRで実質年率(APR)を計算します。
借入可能額
毎月の返済予算から、借りられる金額や完済までの期間を逆算します。
初回返済日
返済済みの回を薄く表示し、今日からの残りを表示。一覧カードに返済日と残高も。
書き出し・共有
CSV・PDFの返済予定表や、サマリー画像で家族と共有できます。
10通貨
日本円・米ドル・ユーロなど。端末の地域に合わせて初期設定されます。
ダークモード・4言語
日本語・English・繁體中文(台湾・香港)に対応。
ローンのデータは、
端末の中だけに。
登録もログインも不要。計算はすべて端末内で行われ、入力した金額がどこかに送信されることはありません。
アプリは無料で、画面下部にバナー広告が表示されます。詳しくはプライバシーポリシーをご覧ください。
- 🔒 アカウント不要
- ✈️ 機内モードでも計算できる
- 📵 連絡先・写真・位置情報の許可を求めません
できることを一覧で
| 価格 | 無料(画面下部にバナー広告、アプリ内課金なし) |
|---|---|
| 対応機種 | iPhone・iPad(iOS 16以降)、Android(7.0以降) |
| 返済方式 | 元利均等返済・元金均等返済 |
| 元金据置 | 当初の据置期間と、任意の回からの元金据置。複数設定可、隣り合う据置は結合。終了後は最終返済日を変えずに返済額を再計算 |
| 金利 | 任意の回からの金利変更、段階金利(当初優遇・その後通常) |
| 変動金利ルール | 5年ルール・125%ルール、未払利息。据置終了後は5年を数え直し |
| 繰上返済 | 期間短縮型・返済額軽減型。未払利息がある場合は先に充当 |
| 手数料・実質年率 | 一時費用(事務手数料など)と手数料込みの実質年率(IRR) |
| そのほか | 借入可能額、初回返済日、折れ線・棒・積み上げグラフ |
| 書き出し | CSV・PDFの返済予定表、サマリー画像 |
| 通貨 | 日本円・米ドル・ユーロ・英ポンド・豪ドル・シンガポールドル・香港ドル・新台湾ドル・人民元・韓国ウォン(端末の地域で初期設定) |
| 表示言語 | 日本語、English、繁體中文(台湾)、繁體中文(香港) |
| プライバシー | オフライン計算、アカウント不要、ローンのデータは送信しません |
| 最新バージョン | 1.1.1(2026年9月) |
据置終了後の返済額は、こう計算します
元利均等返済の毎回の返済額:返済額 = 元金 × r ÷ (1 − (1 + r)−n)。r は月利(年利 ÷ 12)、n は返済回数です。
据置期間中は利息だけを支払います:返済額 = 元金 × r。元金は減りません。据置が終わっても最終返済日は変わらないため、残りの回数で返済額を計算し直します。n は総回数から据置の回数を引いた値です。
例:借入額4,000万円、金利1.5%(例)、35年(420回)、当初3年(36回)を元金据置とします。据置期間中の返済額は 4,000万円 × 0.125% = 50,000円。据置終了後は残り384回で計算し直し、毎月 131,223円(据置期間中の約2.6倍)になります。同じ条件で据置なしなら毎月122,474円で、据置を入れると利息総額は約75万円増えます。
金利一定・端数調整なしで試算しています。実際の利息計算や端数処理は金融機関によって異なるため、正式な金額は金融機関にご確認ください。
借りる前の疑問
元金据置が終わると返済額はどうなる?
このアプリでは最終返済日を変えずに、据置終了時の残高・その時点の金利・残りの回数で返済額を再計算します。元金を返す期間が短くなるため、返済額は据置前より高くなり、利息総額も増えます。金融機関によっては返済期間の延長と組み合わせる場合もあり、条件変更の扱いは金融機関・契約により異なります。
5年ルールと125%ルールとは?
変動金利・元利均等返済の住宅ローンで、一部の金融機関が採用しているルールです。5年ルールは、金利が変わっても毎月の返済額を5年間変えないというもの。125%ルールは、5年ごとの見直しで返済額を上げる場合でも、それまでの返済額の1.25倍までにするというものです。急な返済額の上昇は抑えられますが、そのぶん元金の減りが遅くなることがあります。採用の有無や見直しの基準日は金融機関・契約により異なります。
未払利息はいつ発生する?
5年ルールで返済額が固定されている間に金利が大きく上がり、その月の利息が返済額を上回ったときに発生します。上回った分は未払利息として繰り越され、一般的には利息が付かず、その後の返済で優先して充当されるか、最終回にまとめて精算されます。未払利息があるあいだは元金が減りません。アプリでは金利変更を入れると、どの回から未払利息が発生し、最大でいくらになるかを確認できます。
繰上返済は期間短縮型と返済額軽減型のどちらがいい?
期間短縮型は返済額が変わらず完済が早まり、一般に利息の軽減効果が大きくなります。返済額軽減型は最終返済日が変わらず、毎月の負担が軽くなります。同じローンで両方を試し、利息総額と完済日を比べて選べます。未払利息がある場合は、繰上返済額をまず未払利息に充て、残りで元金を減らします。
試算結果は金融機関の返済予定表と一致しますか?
完全には一致しない場合があります。このアプリは試算用のツールで、融資や集金は行わず、個人情報も求めません。端数処理・利息の計算方法・契約条件によって実際の金額は異なるため、正式な金額は金融機関にご確認ください。