🏠 Ипотека, автокредиты, потребительские и образовательные кредиты

Закончился период «только проценты». Насколько вырастет платёж?

Узнайте до подписания договора. Добавьте период «только проценты», досрочный платёж или новую ставку — и весь график платежей сразу пересчитается.

  • Бесплатно
  • Работает офлайн
  • Без регистрации
  • Ничего не загружается

LoanCalc — бесплатный кредитный и ипотечный калькулятор для iPhone (iOS 16 или новее) и Android (7.0 или новее). Он показывает платёж, проценты и остаток долга за каждый период, а также каким станет платёж после периода «только проценты», сколько сэкономит досрочное погашение, как изменение ставки сдвинет график и какова эффективная ставка с учётом комиссий. Всё считается офлайн на вашем телефоне, без учётной записи.

400 000 $ · 30 летПример: ставка 7%, первые 10 лет только проценты
+768 $ / мес.прибавится к каждому платежу после периода «только проценты»
≈ 66 000 $переплаты по процентам больше, чем без такого периода
Попробуйте

Введите свои условия.
Ответ — сразу.

Упрощённая версия расчётов из приложения. Полный график по каждому периоду, изменения ставки и этапы ставки — в самом приложении.

Платёж после периода «только проценты»
3 101 $/мес.
Платёж, пока только проценты2 333 $
Платёж без такого периода2 661 $
Дополнительная переплата66 251 $
1-й годСветлое: только проценты30-й год

Аннуитетные платежи, фиксированная ставка, цифры только для примера. У вашего кредитора они могут отличаться.

Полный график — в приложении →
Только проценты

Хотите какое-то время платить только проценты?
Сначала посмотрите цену.

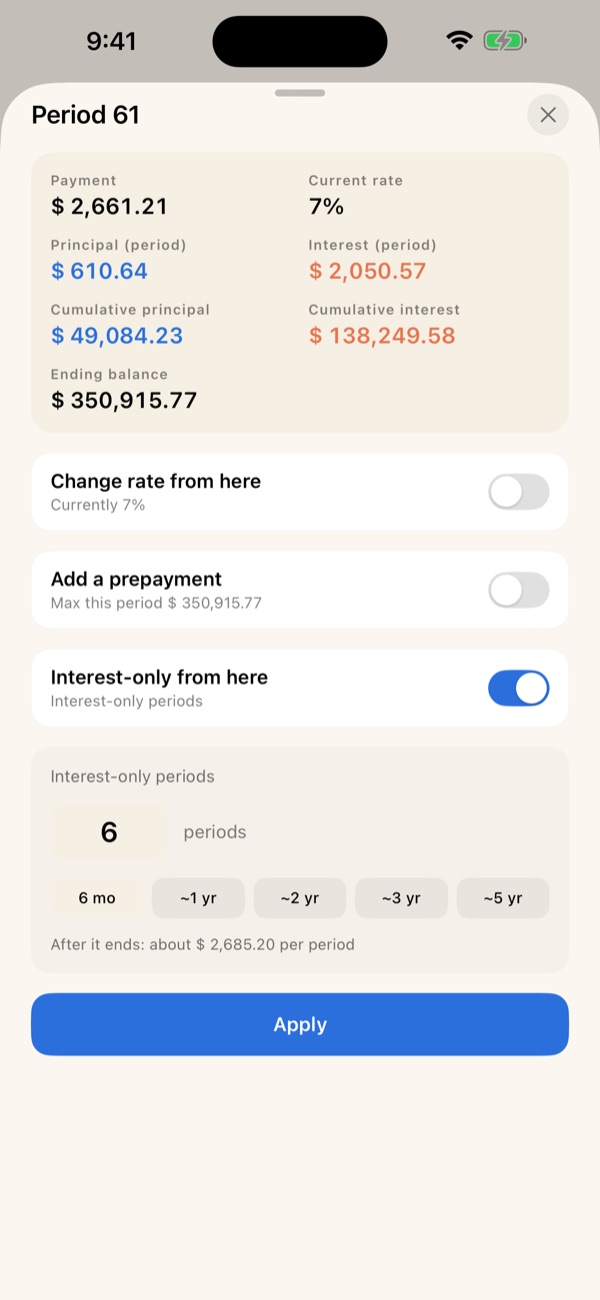
Нажмите на любой период в графике и включите «Только проценты с этого периода». Ещё до применения приложение покажет, каким будет каждый платёж после окончания этого отрезка.

  • Введите длительность начального периода или выберите 6 месяцев, 1, 2, 3 или 5 лет
  • Несколько отрезков в одном кредите; соприкасающиеся и пересекающиеся объединяются
  • Дата окончания не меняется, а если остаток долга придётся погасить одним последним платежом, приложение предупредит
  • Досрочные платежи работают и во время такого отрезка
«Только проценты с этого периода» и платёж после окончания отрезка (английский интерфейс)
Досрочное погашение

Внесли 25 000 $ досрочно.
Насколько раньше вы рассчитаетесь?

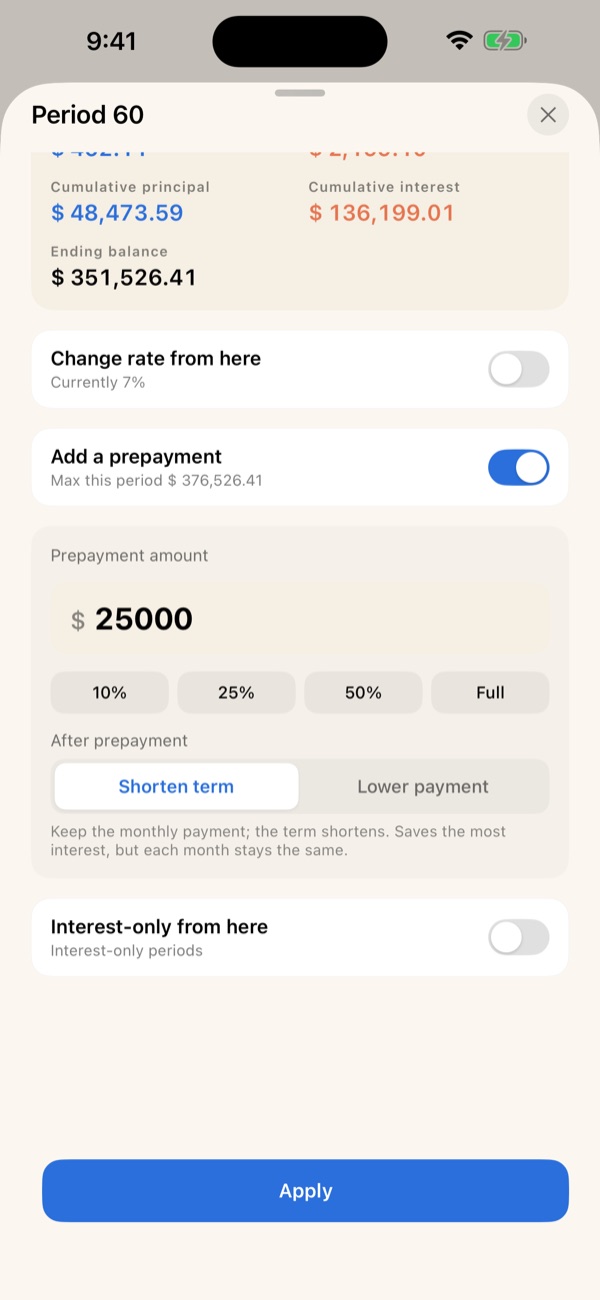
Добавьте сумму в любом периоде и выберите сокращение срока или уменьшение платежа. Переплата и дата погашения обновятся сразу.

  • Сокращение срока: платёж тот же, кредит заканчивается раньше, обычно максимальная экономия
  • Уменьшение платежа: дата окончания та же, каждый месяц платите меньше
  • Разово или каждый год в один и тот же месяц
  • Сначала гасятся неуплаченные проценты, затем основной долг
Досрочный платёж с выбранным сокращением срока (английский интерфейс)
Изменение ставки и диаграммы

Ставка выросла на полпроцента.
Что станет с графиком?

Измените ставку с любого периода — и график пересчитается. Акционные условия, когда первые годы ставка ниже, а потом стандартная, задаются этапами ставки.

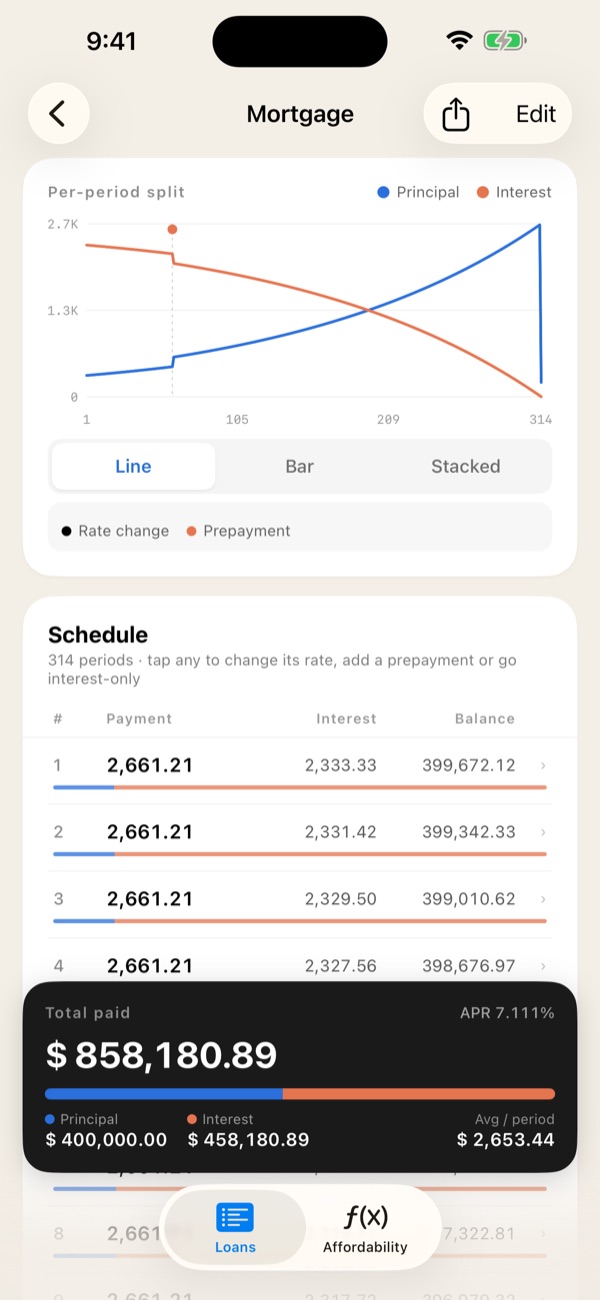
  • Линейная, столбчатая и накопительная диаграммы основного долга и процентов
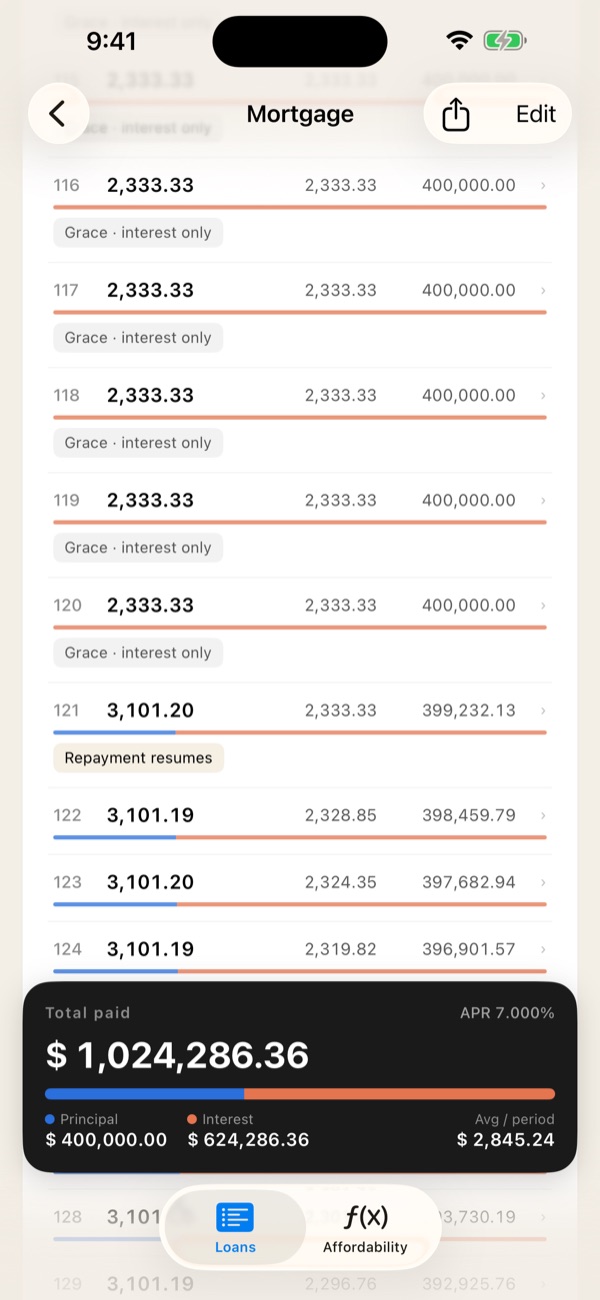
  • Периоды «только проценты» выделены фоном, изменения ставки и досрочные платежи отмечены
Диаграмма основного долга и процентов по периодам над графиком платежей (английский интерфейс)
Сравнение предложений

Все предложения —
рядом.

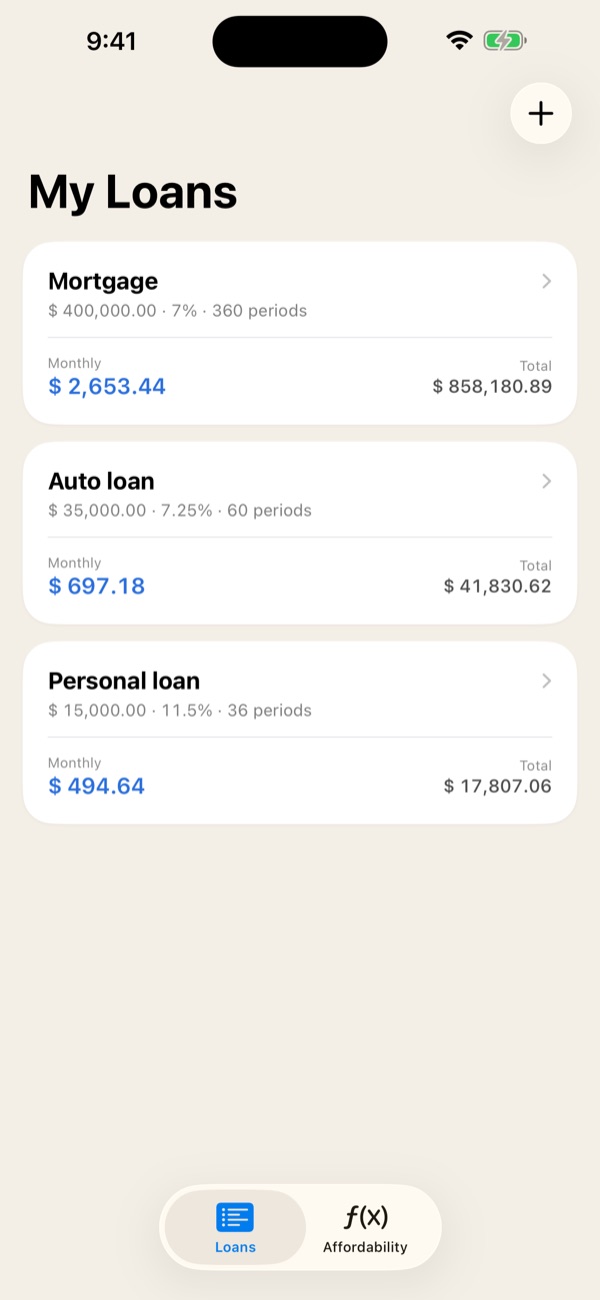
Ежемесячный платёж и полная стоимость каждого кредита на одном экране. Рефинансирование или выбор банка? Сохраните каждое предложение и сравните их рядом.

  • Эффективная ставка с комиссиями показывает, сколько на самом деле стоит каждое предложение
  • Укажите дату первого платежа, чтобы видеть, сколько осталось на сегодня
  • Карточка итогов показывает платёж за период (вместе с регулярными расходами) и сумму за весь срок; её можно свернуть, чтобы видеть больше графика
Список сохранённых кредитов с ежемесячным платежом и полной суммой (английский интерфейс)
И ещё

Небольшие инструменты, сделанные как следует.

🧾

Ставка с учётом комиссий

Добавьте комиссии за выдачу и оформление — эффективная ставка рассчитывается методом IRR. Это справочная оценка, а не официальный показатель кредитора.

🏡

Регулярные расходы

Страховки, налоги и сборы, которые оплачиваются вместе с каждым платежом, добавляются к сумме платежа и не меняют график. Для американской ипотеки PMI может прекращаться автоматически при 78%.

🗂️

Список событий

Все изменения ставки, досрочные платежи и периоды «только проценты» по кредиту — в одном списке на экране кредита. Нажмите строку, чтобы перейти к периоду.

👀

Сначала предпросмотр

Меняете период? До применения видно следующий платёж, дату погашения, проценты всего и сколько платежей останется.

🎯

Подбор по бюджету

Исходя из ежемесячного бюджета узнайте, сколько можно взять или за какой срок получится погасить.

📤

Экспорт и отправка

График в CSV и PDF или картинка-сводка, чтобы отправить семье.

💱

15 валют, включая BYN и UAH

Белорусский рубль, украинская гривна, доллар, евро и другие; по умолчанию — валюта региона телефона. Суммы в формате региона, например 1 234,56 Br.

🇯🇵

Японские правила 5 лет и 125%

Для японских кредитов с плавающей ставкой; неуплаченные проценты отражаются в графике.

🌙

Тёмная тема, 6 языков

Русский, украинский, английский, традиционный китайский (Тайвань и Гонконг) и японский.

Слово разработчика

Зачем я это сделал

Перед тем как взять кредит, все сравнивают предложения, и у каждого банка и сайта-агрегатора есть калькулятор, который покажет платёж на день подписания договора. Но рынок меняется быстро. Что будет, если у вас вдруг появились свободные деньги и вы направите их на погашение кредита? Что изменится, если ставка вырастет или снизится? В большинстве калькуляторов приходится помнить, какой остаток получился в прошлый раз, или самому высчитывать, в каком по счёту платеже что менять. Это совсем не интуитивно. Есть и хорошие калькуляторы, но сумму в них можно вводить только с шагом в тысячу, а число платежей ограничено, так что при каждом пересчёте эти цифры приходится подбирать заново. Со временем это просто утомляет.

Поэтому я сделал LoanCalc. Сохраните кредит один раз, затем нажмите на период, где вы вносите досрочный платёж или меняется ставка, — и весь график сразу пересчитается.

— разработчик LoanCalc

Ваш кредит остаётся
на вашем телефоне.

Без регистрации и входа. Все расчёты выполняются на устройстве, а введённые цифры никуда не загружаются.

Приложение бесплатное и показывает баннерную рекламу. Подробнее — в политике конфиденциальности.

  • 🔒 Учётная запись не нужна
  • ✈️ Работает в авиарежиме
  • 📵 Не просит доступа к контактам, фото и геопозиции
Коротко

Всё, что умеет приложение, в одной таблице

ЦенаБесплатно (баннерная реклама, без встроенных покупок)
ПлатформыiPhone и iPad (iOS 16 или новее), Android (7.0 или новее)
ПогашениеАннуитетные или дифференцированные платежи
Только процентыНачальный период и отрезки с любого периода; несколько на кредит, соприкасающиеся объединяются; дата окончания сохраняется, платёж пересчитывается
СтавкаИзменение с любого периода; этапы ставки (акционная, затем стандартная); для кредитов в канадских долларах по умолчанию полугодовая капитализация
Досрочное погашениеРазово или ежегодно; сокращение срока или уменьшение платежа; сначала гасятся неуплаченные проценты
Комиссии и ставкаРазовые комиссии и эффективная ставка с их учётом (IRR) — справочная оценка; название показателя зависит от валюты (например, APRC для GBP, EIR для SGD)
Регулярные расходыСтраховки, налоги, сборы (в том числе PMI с автоматическим прекращением при 78%) добавляются к каждому платежу и не меняют график
Экран кредитаКарточка итогов (за период вместе с расходами | всего; сворачивается), список событий, предпросмотр перед применением; редактирование в трёх вкладках: Основное | Расходы | Правила
ЕщёПодбор по бюджету, дата первого платежа, японские правила 5 лет и 125%, линейная, столбчатая и накопительная диаграммы
ЭкспортГрафик в CSV и PDF, картинка-сводка
ВалютыBYN, UAH, USD, EUR, GBP, AUD, CAD, SGD, JPY, TWD, HKD, CNY, KRW, INR, PHP (по умолчанию — по региону телефона; суммы в формате региона)
ЯзыкиРусский, украинский, английский, традиционный китайский (Тайвань), традиционный китайский (Гонконг), японский
КонфиденциальностьОфлайн, без учётной записи, данные о кредитах никуда не загружаются
Последняя версия1.3.1 (ноябрь 2026 г.)
Как считается

Платёж после периода «только проценты» — расчёт

Аннуитетный платёж: платёж = P × r ÷ (1 − (1 + r)−n), где P — остаток долга, r — месячная ставка (годовая ставка ÷ 12), n — число платежей.

Пока платятся только проценты, платёж = P × r, и долг не уменьшается. Когда отрезок заканчивается, дата окончания кредита остаётся прежней, поэтому платёж пересчитывается на оставшиеся периоды: n — это общее число периодов минус периоды «только проценты».

Пример: 400 000 $ под примерные 7% на 30 лет (360 платежей), первые 10 лет (120 платежей) — только проценты. В эти годы вы платите 400 000 $ × 0,5833% = 2 333,33 $ в месяц. Затем кредит пересчитывается на оставшиеся 240 платежей: 3 101,20 $ в месяц, на 33% больше. Без периода «только проценты» платёж всё время был бы 2 661,21 $, а вариант с ним обходится примерно на 66 251 $ дороже по процентам.

Предполагаются фиксированная ставка и отсутствие корректировок на округление. Способ подсчёта дней и округление у вашего кредитора могут отличаться; ориентируйтесь на цифры, которые даёт кредитор.

Вопросы и ответы

Вопросы перед тем, как брать кредит

Что будет с платежом после периода «только проценты»?

В LoanCalc дата окончания кредита не меняется, поэтому весь основной долг нужно погасить за меньшее число периодов. Платёж после периода «только проценты» пересчитывается по остатку долга, действующей ставке и числу оставшихся периодов, и он получается выше, чем у кредита без такого периода. Переплата по процентам тоже растёт, потому что долг дольше оставался большим. Некоторые кредиторы вместо этого продлевают срок; разрешает ли кредитор платить только проценты и на каких условиях — зависит от кредитора и страны.

Досрочное погашение: сокращать срок или уменьшать платёж?

При сокращении срока платёж остаётся прежним, и обычно это экономит больше всего процентов. При уменьшении платежа дата окончания сохраняется, а каждый следующий платёж становится меньше, что облегчает ежемесячный бюджет. В LoanCalc можно попробовать оба варианта на одном кредите и сравнить переплату и дату погашения. Если накопились неуплаченные проценты, досрочный платёж сначала гасит их, а затем уменьшает основной долг.

Почему эффективная ставка выше ставки по договору?

Номинальная ставка не учитывает разовые комиссии. Эффективная ставка распределяет их на весь срок кредита: это ставка, при которой полученная сумма равна вашим платежам (IRR). У двух предложений с одинаковой ставкой эффективная ставка может различаться, если различаются комиссии. В LoanCalc это справочная оценка по введённым данным, а не официальный показатель кредитора: она может не включать обязательное страхование и другие неуказанные расходы.

Что такое японские правила 5 лет и 125%?

Некоторые японские банки пересматривают аннуитетный платёж по ипотеке с плавающей ставкой только раз в пять лет (правило 5 лет) и при каждом пересмотре ограничивают рост платежа 25% (правило 125%). Если ставка вырастет достаточно сильно, фиксированный платёж может не покрывать проценты за месяц, и недостающая сумма копится как неуплаченные проценты. LoanCalc умеет это моделировать. Детали зависят от банка и договора.

LoanCalc выдаёт кредиты? Насколько точны расчёты?

Нет. LoanCalc не выдаёт кредиты, не принимает платежи и не запрашивает персональные данные. Это инструмент для планирования, а его расчёты приблизительные и могут отличаться от официального графика кредитора из-за округления, способа подсчёта дней и условий договора.

Посчитайте
до подписания договора.

Бесплатно, офлайн, без регистрации. iOS 16 или новее, Android 7.0 или новее.