🏠 Іпотека, автокредити, споживчі та освітні кредити

Закінчився період «лише відсотки». Наскільки зросте платіж?

Дізнайтеся ще до підписання договору. Додайте період «лише відсотки», додатковий платіж або нову ставку — і весь графік платежів одразу перерахується.

  • Безкоштовно
  • Працює офлайн
  • Без реєстрації
  • Нічого не завантажується

LoanCalc — безкоштовний калькулятор кредиту та іпотеки для iPhone (iOS 16 або новіша) і Android (7.0 або новіша). Він показує платіж, відсотки й залишок боргу за кожен період, а також яким стане платіж після періоду «лише відсотки», скільки заощадить дострокове погашення, як зміна ставки зсуне графік і яка реальна річна ставка з урахуванням комісій. Усе рахується офлайн на вашому телефоні, без облікового запису.

400 000 $ · 30 роківПриклад: ставка 7%, перші 10 років лише відсотки
+768 $ / міс.додасться до кожного платежу після періоду «лише відсотки»
≈ 66 000 $більше відсотків загалом, ніж без такого періоду
Спробуйте

Введіть свої умови.
Відповідь — одразу.

Спрощена версія розрахунків із застосунку. Повний графік за кожним періодом, зміни ставки й етапи ставки — у самому застосунку.

Платіж після періоду «лише відсотки»
3 101 $/міс.
Платіж, поки лише відсотки2 333 $
Платіж без такого періоду2 661 $
Додаткові відсотки загалом66 251 $
1-й рікСвітле: лише відсотки30-й рік

Ануїтетні платежі, фіксована ставка, цифри лише для прикладу. У вашого кредитора вони можуть відрізнятися.

Повний графік — у застосунку →
Лише відсотки

Хочете якийсь час сплачувати лише відсотки?
Спершу подивіться ціну.

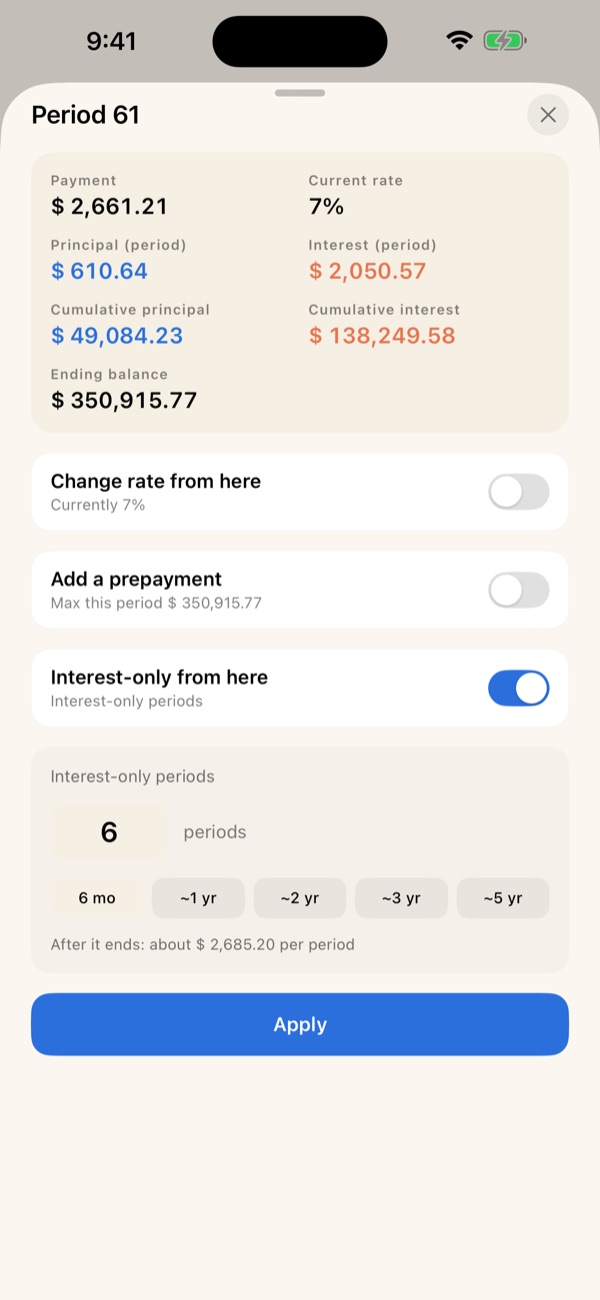
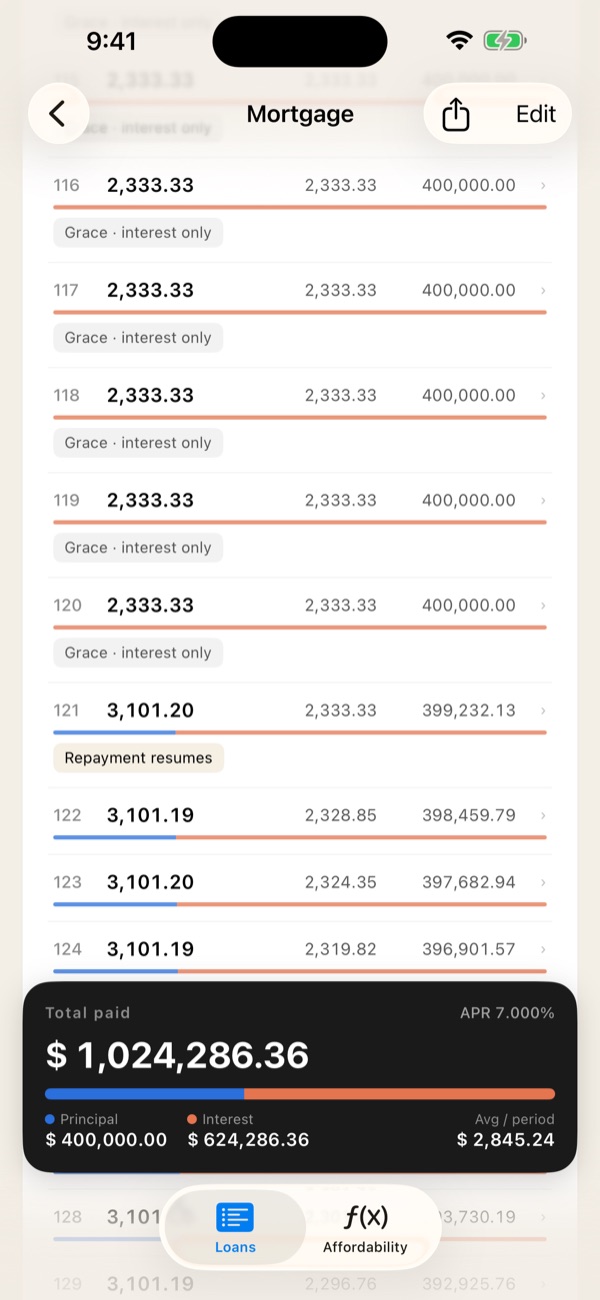
Торкніться будь-якого періоду в графіку й увімкніть «Лише відсотки з цього періоду». Ще до застосування застосунок покаже, яким буде кожен платіж після завершення цього проміжку.

  • Введіть тривалість початкового періоду або виберіть 6 місяців, 1, 2, 3 чи 5 років
  • Кілька проміжків в одному кредиті; суміжні й накладні об’єднуються
  • Дата погашення не змінюється, а якщо решту боргу доведеться сплатити одним останнім платежем, застосунок попередить
  • Додаткові платежі працюють і під час такого проміжку
«Лише відсотки з цього періоду» і платіж після завершення проміжку (англійський інтерфейс)
Дострокове погашення

Внесли 25 000 $ додатково.
Наскільки раніше ви розрахуєтеся?

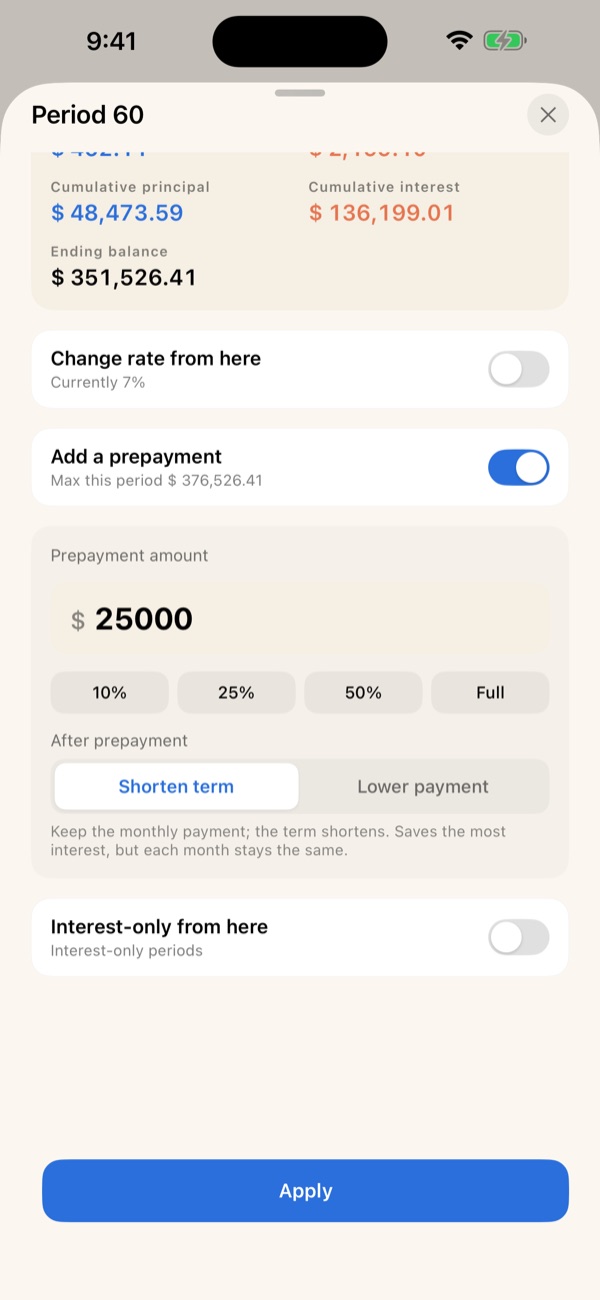
Додайте суму в будь-якому періоді й виберіть зменшення строку або зменшення платежу. Сума відсотків і дата погашення оновляться одразу.

  • Зменшення строку: платіж той самий, кредит закінчується раніше, зазвичай найбільша економія
  • Зменшення платежу: дата погашення та сама, щомісяця платите менше
  • Разово або щороку в той самий місяць
  • Спершу гасяться несплачені відсотки, потім основна сума
Додатковий платіж із вибраним зменшенням строку (англійський інтерфейс)
Зміна ставки й діаграми

Ставка зросла на пів відсотка.
Що станеться з графіком?

Змініть ставку з будь-якого періоду — і графік перерахується. Акційні умови, коли перші роки ставка нижча, а потім стандартна, задаються етапами ставки.

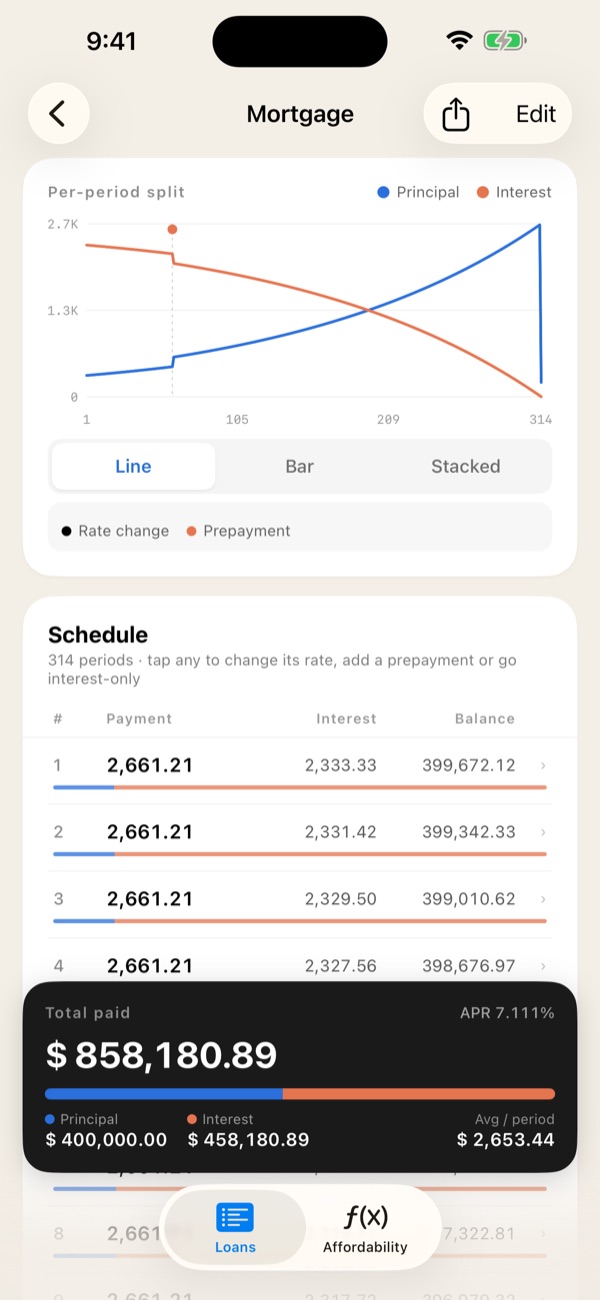
  • Лінійна, стовпчикова й накопичувальна діаграми основної суми та відсотків
  • Періоди «лише відсотки» затінено, зміни ставки й додаткові платежі позначено
Діаграма основної суми й відсотків за періодами над графіком платежів (англійський інтерфейс)
Порівняння пропозицій

Усі пропозиції —
поруч.

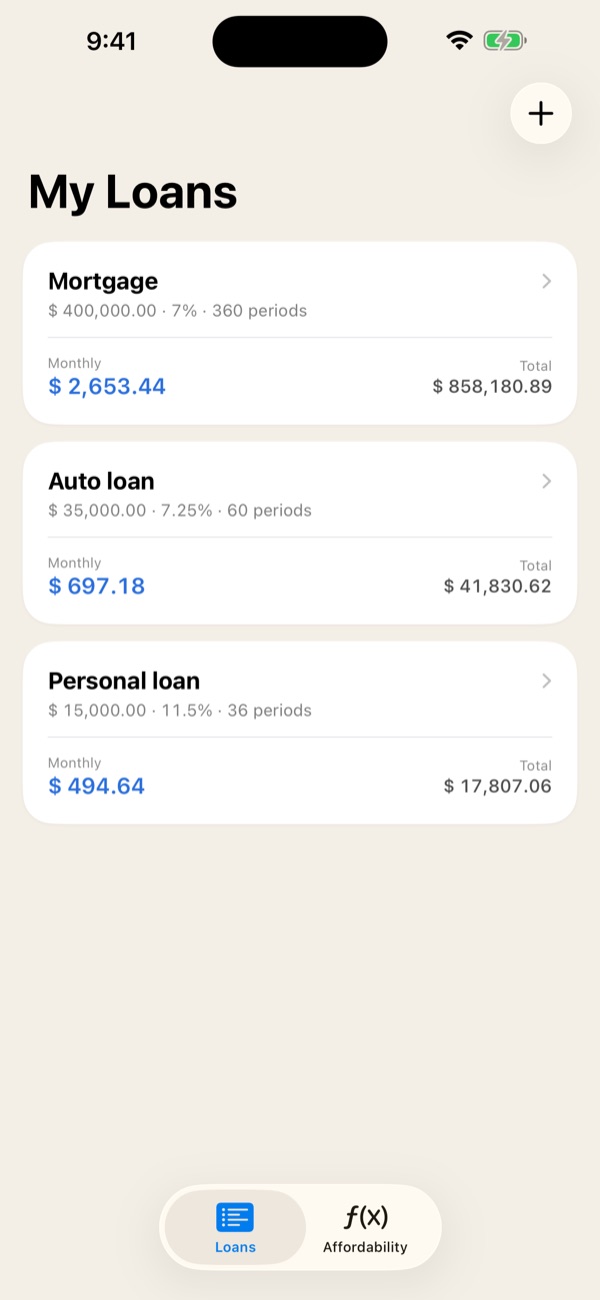
Щомісячний платіж і загальна вартість кожного кредиту на одному екрані. Рефінансування чи вибір банку? Збережіть кожну пропозицію й порівняйте їх поруч.

  • Реальна річна ставка з комісіями показує, скільки насправді коштує кожна пропозиція
  • Укажіть дату першого платежу, щоб бачити, скільки залишилося на сьогодні
  • Картка підсумків показує платіж за період (разом із регулярними зборами) і суму за весь строк; її можна згорнути, щоб бачити більше графіка
Список збережених кредитів зі щомісячним платежем і загальною сумою (англійський інтерфейс)
І ще

Невеликі інструменти, зроблені як слід.

🧾

Ставка з урахуванням комісій

Додайте комісії за видачу й оформлення — реальна річна ставка обчислюється методом IRR. Це довідкова оцінка, а не офіційна РРПС кредитора.

🏡

Регулярні збори

Страхування, податки та збори, що сплачуються з кожним платежем, додаються до суми платежу й не змінюють графік. Для американської іпотеки PMI може припинятися автоматично при 78%.

🗂️

Список подій

Усі зміни ставки, додаткові платежі й періоди «лише відсотки» за кредитом — в одному списку на екрані кредиту. Торкніться рядка, щоб перейти до періоду.

👀

Спершу попередній перегляд

Змінюєте період? Ще до застосування видно наступний платіж, дату погашення, відсотки загалом і скільки платежів залишиться.

🎯

Розрахунок за бюджетом

За місячним бюджетом обчисліть, скільки можна позичити або скільки триватиме погашення.

📤

Експорт і надсилання

Графік у CSV і PDF або зображення з підсумком, щоб надіслати родині.

💱

15 валют, зокрема UAH і BYN

Українська гривня, білоруський рубль, долар, євро та інші; за замовчуванням — валюта регіону телефона. Суми у форматі регіону, наприклад 1 234,56 ₴.

🇯🇵

Японські правила 5 років і 125%

Для японських кредитів зі змінною ставкою; несплачені відсотки відображаються в графіку.

🌙

Темна тема, 6 мов

Українська, російська, англійська, традиційна китайська (Тайвань і Гонконг) та японська.

Слово розробника

Навіщо я це створив

Перш ніж узяти кредит, усі порівнюють пропозиції, і в кожного банку та сайту-порівняльника є калькулятор, який покаже платіж на день підписання договору. Але ринок змінюється швидко. Що буде, якщо у вас раптом з’явилися вільні гроші й ви спрямуєте їх на погашення кредиту? Що зміниться, коли ставка зросте або знизиться? У більшості калькуляторів доводиться пам’ятати, який залишок вийшов минулого разу, або самому рахувати, у якому за ліком платежі що змінювати. Це зовсім не інтуїтивно. Є й хороші калькулятори, але суму в них можна вводити лише з кроком у тисячу, а кількість платежів обмежена, тож під час кожного перерахунку ці числа доводиться підбирати заново. З часом це просто втомлює.

Тому я створив LoanCalc. Збережіть кредит один раз, потім торкніться періоду, де ви вносите додатковий платіж або змінюється ставка, — і весь графік одразу перерахується.

— розробник LoanCalc

Ваш кредит залишається
на вашому телефоні.

Без реєстрації та входу. Усі розрахунки виконуються на пристрої, а введені числа нікуди не завантажуються.

Застосунок безкоштовний і показує банерну рекламу. Докладніше — у політиці конфіденційності.

  • 🔒 Обліковий запис не потрібен
  • ✈️ Працює в режимі польоту
  • 📵 Не просить доступу до контактів, фото й геолокації
Коротко

Усе, що вміє застосунок, в одній таблиці

ЦінаБезкоштовно (банерна реклама, без вбудованих покупок)
ПлатформиiPhone та iPad (iOS 16 або новіша), Android (7.0 або новіша)
ПогашенняАнуїтетні або диференційовані платежі
Лише відсоткиПочатковий період і проміжки з будь-якого періоду; кілька на кредит, суміжні об’єднуються; дата погашення зберігається, платіж перераховується
СтавкаЗміна з будь-якого періоду; етапи ставки (акційна, потім стандартна); для кредитів у канадських доларах за замовчуванням піврічна капіталізація
Дострокове погашенняРазово або щороку; зменшення строку або платежу; спершу гасяться несплачені відсотки
Комісії та ставкаРазові комісії та реальна річна ставка з їх урахуванням (IRR) — довідкова оцінка; назва показника залежить від валюти (наприклад, APRC для GBP, EIR для SGD)
Регулярні збориСтрахування, податки, збори (зокрема PMI з автоматичним припиненням при 78%) додаються до кожного платежу й не змінюють графік
Екран кредитуКартка підсумків (за період разом зі зборами | усього; згортається), список подій, попередній перегляд перед застосуванням; редагування у трьох вкладках: Основне | Витрати | Правила
ЩеРозрахунок за бюджетом, дата першого платежу, японські правила 5 років і 125%, лінійна, стовпчикова й накопичувальна діаграми
ЕкспортГрафік у CSV і PDF, зображення з підсумком
ВалютиUAH, BYN, USD, EUR, GBP, AUD, CAD, SGD, JPY, TWD, HKD, CNY, KRW, INR, PHP (за замовчуванням — за регіоном телефона; суми у форматі регіону)
МовиУкраїнська, російська, англійська, традиційна китайська (Тайвань), традиційна китайська (Гонконг), японська
КонфіденційністьОфлайн, без облікового запису, дані про кредити нікуди не завантажуються
Остання версія1.3.1 (листопад 2026 р.)
Як рахується

Платіж після періоду «лише відсотки» — розрахунок

Ануїтетний платіж: платіж = P × r ÷ (1 − (1 + r)−n), де P — залишок боргу, r — місячна ставка (річна ставка ÷ 12), n — кількість платежів.

Поки сплачуються лише відсотки, платіж = P × r, і борг не зменшується. Коли проміжок закінчується, дата погашення кредиту залишається тією самою, тож платіж перераховується на періоди, що залишилися: n — це загальна кількість періодів мінус періоди «лише відсотки».

Приклад: 400 000 $ під умовні 7% на 30 років (360 платежів), перші 10 років (120 платежів) — лише відсотки. У ці роки ви сплачуєте 400 000 $ × 0,5833% = 2 333,33 $ на місяць. Потім кредит перераховується на решту 240 платежів: 3 101,20 $ на місяць, на 33% більше. Без періоду «лише відсотки» платіж увесь час становив би 2 661,21 $, а варіант із ним обходиться приблизно на 66 251 $ дорожче за відсотками.

Припускаються фіксована ставка й відсутність коригувань на округлення. Спосіб підрахунку днів і округлення у вашого кредитора можуть відрізнятися; орієнтуйтеся на цифри, які надає кредитор.

Запитання й відповіді

Запитання перед тим, як брати кредит

Що буде з платежем після періоду «лише відсотки»?

У LoanCalc дата погашення кредиту не змінюється, тож усю основну суму треба повернути за меншу кількість періодів. Платіж після періоду «лише відсотки» перераховується за залишком боргу, чинною ставкою та кількістю періодів, що залишилися, і виходить вищим, ніж у кредиту без такого періоду. Загальна сума відсотків теж зростає, бо борг довше залишався великим. Деякі кредитори натомість подовжують строк; чи дозволяє кредитор сплачувати лише відсотки і на яких умовах — залежить від кредитора та країни.

Дострокове погашення: зменшувати строк чи платіж?

Якщо зменшити строк, платіж залишається тим самим, і зазвичай це заощаджує найбільше відсотків. Якщо зменшити платіж, дата погашення зберігається, а кожен наступний платіж стає меншим, що полегшує щомісячний бюджет. У LoanCalc можна спробувати обидва варіанти на одному кредиті й порівняти суму відсотків і дату погашення. Якщо накопичилися несплачені відсотки, додатковий платіж спершу гасить їх, а потім зменшує основну суму.

Чому реальна річна ставка вища за ставку в договорі?

Номінальна ставка не враховує разових комісій. Реальна річна ставка розподіляє їх на весь строк кредиту: це ставка, за якої отримана сума дорівнює вашим платежам (IRR). Дві пропозиції з однаковою ставкою можуть мати різну реальну ставку, якщо в них різні комісії. У LoanCalc це довідкова оцінка за введеними даними, а не офіційна РРПС кредитора: вона може не включати обов’язкове страхування й інші невказані витрати.

Що таке японські правила 5 років і 125%?

Деякі японські банки переглядають ануїтетний платіж за іпотекою зі змінною ставкою лише раз на п’ять років (правило 5 років) і під час кожного перегляду обмежують зростання платежу 25% (правило 125%). Якщо ставка зросте достатньо сильно, фіксований платіж може не покривати відсотків за місяць, і нестача накопичується як несплачені відсотки. LoanCalc уміє це моделювати. Деталі залежать від банку та договору.

LoanCalc видає кредити? Наскільки точні розрахунки?

Ні. LoanCalc не видає позик, не приймає платежів і не запитує персональних даних. Це інструмент для планування, а його розрахунки орієнтовні й можуть відрізнятися від офіційного графіка кредитора через округлення, спосіб підрахунку днів та умови договору.

Порахуйте
до підписання договору.

Безкоштовно, офлайн, без реєстрації. iOS 16 або новіша, Android 7.0 або новіша.